Frühstartrente-Rechner - So wächst das Vermögen
Mit dem Rechner zur neu beschlossenen Frühstartrente lässt sich das Wachstum der Altersvorsorge für Kinder ab dem Geburtsjahrgang 2020 einfach berechnen. Dabei können Vermögen, Zinsen und staatliche Förderung jeweils bis zum 18. Geburtstag sowie bis zur Rente bestimmt werden. Zur ausführlichen Anleitung.
| Frühstartrente-Depot | |
|---|---|
Das Gebuhrtsjahr des Kindes, für das in die Rente eingezahlt werden soll. | |
Die monatliche, staatliche Förderung der Frühstartrente vom 6. bis zum 18. Lebensjahr. | € |
Geben Sie hier den zusätzlichen Sparbeitrag der Eltern ein. Dieser Betrag wird monatlich bis zum 18. Lebensjahr in das Depot des Kindes eingezahlt. | € |
Geben Sie hier die Eigenbetrag des Kindes an, der ab dem 18. Lebensjahr regelmäßig in den Sparplan fließt. | € |
Die Wertentwicklung gibt den geschätzten jährlichen Kursgewinn des Frühstart-Depots vor. Alle Einzahlungen und Auszahlungen werden monatsgenau mit der Wertentwicklung verrechnet. | % p.a. |
Hier können Sie eine Depotgebühr festlegen, die als jährlicher Prozentwert auf den Depotbestand einbehalten wird. Die Prozentwerte werden monatsgenau berechnet. | % p.a. |
Legt den Zeitraum der detaillierten Anzeige der Kapitalentwicklung für jedes Jahr fest. | |
| Ergebnisse: | |
|---|---|
Die Summe der staatlichen Einzahlungen in die Frühstartrente bis zum 18. Lebensjahr. Staatliche Förderung: | 1.440,00 € |
Die Summe der Einzahlungen der Eltern in die Frühstartrente bis zum 18. Lebensjahr. Von den Eltern eingezahlt: | 0,00 € |
Die erzielten Zinsen bis zum 18. Lebensjahr. Es werden alle Einzahlungen (Eltern u. staatlich) bei der Berechnung berücksichtigt. Erzielte Zinsen bis 18 Jahre: | 521,40 € |
Das Kapital zum 18. Geburtstag, bestehend aus allen Einzahlungen und dem gesamten Zinsgewinn. Kapital 18. Geburstag gesamt: | 1.961,40 € |
Die Summe der Einzahlungen ab dem 18. Lebensjahr. Diese Einzahlungen können z.B. durch das Kind selbst vorgenommen werden. Einzahlungen ab 18 Jahren: | 0,00 € |
Die erzielten Zinsen ab dem 18. Lebensjahr. Es werden der Depotbestand zum 18. Geburtstag und alle folgenden Einzahlungen berücksichtigt. Erzielte Zinsen ab 18 Jahren: | 19.459,71 € |
Das Endkapital des Depots zum Rentenbeginn. Es werden alle Einzahlungen und Zinszahlungen berücksichtgt. Kapital Rentenbeginn (67 Jahre): | 21.421,11 € |
Die insgesamt erzielten Zinsen bis zum Rentenbeginn. Es werden alle Zinszahlungen berücksichtgt. Erzielte Zinsen gesamt: | 19.981,11 € |
Die Höhe der Depotgebühren für den gesamten Anlagezeitraum. Depotgebühren gesamt in Euro: | 0,00 € |
Die effektive Rendite aller Einzahlungen in das Depot (inkl. staatlicher Zahlungen). Die Rendite bezeichnet den jährlichen Ertrag des Anlegers. Effektive jährliche Rendite: | 5,00 % |
| Kapitalentwicklung im Verlauf | |||||
|---|---|---|---|---|---|
| Alter: | Kapital Beginn: | Einzahlung: | Zinsen: | Kapital Ende: | |
| 6 | 0,00 | 120,00 | 3,23 | 123,23 | |
| 7 | 123,23 | 120,00 | 9,39 | 252,61 | |
| 8 | 252,61 | 120,00 | 15,86 | 388,47 | |
| 9 | 388,47 | 120,00 | 22,65 | 531,12 | |
| 10 | 531,12 | 120,00 | 29,78 | 680,90 | |
| 11 | 680,90 | 120,00 | 37,27 | 838,17 | |
| 12 | 838,17 | 120,00 | 45,13 | 1.003,31 | |
| 13 | 1.003,31 | 120,00 | 53,39 | 1.176,70 | |
| 14 | 1.176,70 | 120,00 | 62,06 | 1.358,76 | |
| 15 | 1.358,76 | 120,00 | 71,16 | 1.549,92 | |
| 16 | 1.549,92 | 120,00 | 80,72 | 1.750,64 | |
| 17 | 1.750,64 | 120,00 | 90,76 | 1.961,40 | |
Das Wichtigste auf einen Blick
- Mit dem Frühstartrente-Rechner bestimmen Sie schnell die staatliche Förderung des Depots sowie die Verzinsung aller Einzahlungen. Selbst wenn Sie selbst keine Einzahlungen vornehmen, lohnt sich der staatliche Zuschuss durch die lange Laufzeit und den Zinseszinseffekt bis zum Rentenbeginn.
- Der Rechner wurde speziell auf die möglichst einfache Darstellung der Frühstart-Rente hin entworfen. Wenn Sie flexibel allgemeine Sparpläne oder ETF-Sparpläne berechnen möchte, etwa im Rahmen eines Juniordepots, nutzen Sie unseren Sparplanrechner oder unseren ETF-Sparplanrechner.
- Sie erhalten auf einen Blick eine Übersicht über die Zinserträge und die Wertentwicklung der Altersvorsorge bis zum 18 Geburtstag des Kindes sowie bis zum Rentenbeginn mit 67 Jahren. Zusätzlich lassen sich auch die Auswirkungen von Depotgebühren über die lange Laufzeit hinweg flexibel berechnen.
So nutzen Sie unseren Rechner zur Frühstartrente am besten
Im Folgenden die häufigsten Fragen rund um die Frühstartrente. Mit unserem Rechner lassen sich die passenden Antworten schnell finden.
Welches Vermögen erzielt mein Kind bis zum 18. Geburtstag ohne eigene Zuzahlung?
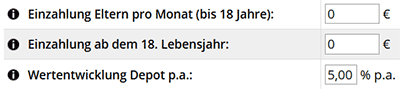
Mit der Frühstartrente erhalten Kinder (ab Geburtsjahr 2020) vom 6. bis zum 18. Geburtstag monatlich zehn Euro Förderung vom Staat. Dies entspricht einer Förderung von insgesamt 1.440 Euro pro Kind. In unserem Beispiel sollen zunächst einmal keine zusätzlichen Einzahlungen durch die Eltern erfolgen. Das Vermögen im Depot zum 18. Geburtstag hängt nun davon ab, wie sich die eingezahlten Förderbeiträge in dieser Zeit verzinsen. Entscheidend dafür sind die Wertentwicklung am Kapitalmarkt sowie die Kosten für die Depotführung.
Geben Sie zur Berechnung die folgenden Werte in den Frühstartrente-Rechner ein:
- Staatliche Förderung monatlich: 10 Euro (Voreinstellung)
- Einzahlung Eltern pro Monat (bis 18 Jahre): 0 Euro
- Experimentieren Sie mit der Wertentwicklung
Das Diagramm und die Tabelle unten zeigen beispielhaft die Vermögensentwicklung bei einer durchschnittlichen Rendite von 5 %, 6 % und 7% pro Jahr. Das Vermögen des Kindes zum 18. Geburtstag ohne weitere Zuzahlung der Eltern liegt hier zwischen 1.961,40 Euro und 2.227,17 Euro.
| Wertentwicklung | Förderung | Zinsertrag | Endkapital |
|---|---|---|---|
| 5% Rendite | 1.440 € | 521,40 € | 1.961,40 € |
| 6% Rendite | 1.440 € | 649,60 € | 2.089,60 € |
| 7% Rendite | 1.440 € | 787,17 € | 2.227,17 € |
Wie viel Vermögen entsteht bis zum 18. Geburtstag, wenn die Eltern monatlich zusätzlich einzahlen?
Die Eltern können das Depot zur Frühstartrente freiwillig mit eigenen Zuzahlungen aufstocken. Dies ist möglich bis zu einem Höchstbetrag von 6.840 Euro pro Jahr. Die Zuzahlungen unterliegen ebenfalls der Entwicklung am Kapitalmarkt und profitieren so langfristig vom Zinseszins-Effekt.
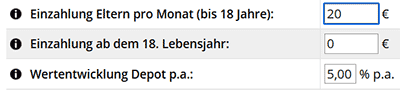
Berechnen wir das Endvermögen zum 18. Geburtstag wieder mit unserem Rechner. Wir gehen in diesem Beispiel von 10 Euro, 20 Euro sowie 30 Euro monatlicher Zuzahlung durch die Eltern bis zum 18. Geburtstag aus. Die angenommene, jährliche Wertentwicklung des Depots beträgt durchschnittlich 5% p.a.
- Staatliche Förderung monatlich: 10 Euro (Voreinstellung)
- Einzahlung Eltern pro Monat (bis 18 Jahre): 10, Euro, 20 Euro und 30 Euro
- Wertentwicklung: 5%
Wieder verdeutlichen Tabelle und Diagramm die Wertentwicklung. Durch die höhere Zuzahlung wachsen analog auch die Zinsen. Bei 30 Euro Zuzahlung im Monat (4.320 Zuzahlung gesamt) ergibt sich ein Vermögen am 18 Geburtstag von 7.845,60 Euro.
| Zuzahlung | Förderung | Zinsertrag | Endkapital |
|---|---|---|---|
| 10 Euro monatlich (1.440 Euro) | 1.440 € | 1043 € | 3.923 € |
| 20 Euro monatlich (2.880 Euro) | 1.440 € | 1.564 € | 5.884 € |
| 30 Euro monatlich (4.320 Euro) | 1.440 € | 2.086 € | 7.846 € |
Wie entwickelt sich die Frühstartrente bis zum Renteneintritt mit 67 Jahren?
Die Frühstartrente ist als reine Altersvorsorge konzipiert, deren Auszahlung erst mit dem Erreichen des Rentenalters beginnt. Das Geld wird langfristig am Kapitalmarkt angelegt und förderberechtigte Kinder sollen so maximal von der langen Laufzeit und dem Zinseszinseffekt profitieren. Eine vorzeitige Auszahlung der Förderbeiträge ist vom Gesetzgeber nicht vorgesehen, Eigenbeiträge können ggf. vorab wieder entnommen werden. Dann werden Steuern fällig.
Mit dem 18. Geburtstag endet die staatliche Förderung der Frühstartrente. Das Depot kann nun als Altersvorsorgedepot genutzt werden und mit eigenen Einzahlungen weiter bespart werden. Auch ein Wechsel des Anbieters soll möglich sein.
Unser Rechner zum Frühstartdepot gliedert sich in zwei Phasen:
- Die Phase mit staatlicher Förderung und Einzahlungen der Eltern
- Die Phase ab dem 18. Geburtstag mit eigenen Einzahlungen
Wir können nun das Vermögen zum Rentenbeginn mit 67 Jahren berechnen. In unserem Beispiel vergleichen wir zwei Depots:
- In ein Depot wurde nur die staatliche Förderung eingezahlt.
- Das andere Depot wird durchgehend mit 20 Euro Zuzahlung bis zum Renteneintritt bespart.
Unser Rechner macht die Wertentwicklung bis zur Rente deutlich: Wird das Depot lediglich mit der staatlichen Förderung bespart und werden bis zur Rente keine weiteren Zuzahlungen mehr geleistet, steigt das Vermögen alleine durch den Zinseszinseffekt auf 21.421 Euro an. Dabei wurde eine durchschnittliche Wertentwicklung des Depots von 5% p.a. angenommen.
Durch die eigenen Zuzahlungen steigt das Vermögen dann nochmal erheblich: In unserem Beispiel auf gut 113.165 Euro bei durchgehend 20 Euro Zuzahlung im Monat bis zum 67. Lebensjahr und 5% p.a. durchschnittlicher Rendite.
| Zuzahlung | Förderung | Zinsertrag | Endkapital |
|---|---|---|---|
| 0 Euro | 1.440 € | 19.981 € | 21.421 € |
| 20 Euro monatlich (14.640 Euro) | 1.440 € | 97.086 € | 113.166 € |
Ausführliche Anleitung zum Frühstartrente-Rechner
Unser Rechner bildet die wesentlichen Parameter der Frühstartrente ab und wurde dabei bewusst einfach gehalten. Wie oben beschrieben, gliedert sich der Rechner in zwei Phasen:
- Staatliche Förderung und Zuzahlung der Eltern bis zum 18. Geburtstag
- Eigene Zuzahlung bis zum Rentenbeginn mit 67. Jahren
Die staatliche Förderung beträgt immer 10 Euro monatlich zwischen dem 6. und 18. Geburtstag und damit insgesamt 1.440 Euro. Die eigenen Zuzahlungen sind freiwillig bis zu einem Maximalbetrag von 6.840 Euro im Jahr.
Im Rechner erhalten Sie einen Überblick über die Förderung, die freiwilligen Einzahlungen sowie die erzielten Zinsen zum 18. Geburtstag und bis zum Rentenbeginn mit 67 Jahren. Zusätzlich werden auch das Endvermögen, die erzielten Zinsen insgesamt, die Depotgebühren bis zur Rente sowie die jährliche, effektive Rendite des Depots abgebildet.
Wertentwicklung und Depotgebühr
Die durchschnittliche Wertentwicklung und die jährliche Depotgebühr können im Rechner frei gewählt werden. Für zertifizierte Depots zur Frühstartrente deckeln jedoch gesetzliche Obergrenzen die maximalen Gebühren.
Der Rechner macht den mathematischen Effekt der Depotgebühr über die lange Laufzeit sichtbar: Die regelmäßig anfallenden Gebühren summieren sich nicht nur, sondern wirken sich zusätzlich auch auf den Zinseszinseffekt aus. Die Depotgebühr wird vom aktuellen Depotwert abgezogen und kann in den Folgejahren keine Zinsen mehr erwirtschaften. Das schmälert das Endvermögen und die Rendite des Depots spürbar.
In unserem Beispiel zeigen wir den Effekt einer Depotgebühr von 1% p.a. über die gesamte Laufzeit der Altersvorsorge bis zum Rentenbeginn.
Bei einer durchgehenden, monatlichen Zuzahlung von 20 Euro und einer durchschnittlichen Wertentwicklung von 5 % p.a. wächst das Depot inklusive staatlicher Förderung bis zum 67. Geburtstag auf 113.166 Euro – vorausgesetzt, es fallen 0 % Gebühren an. Fällt dagegen eine Depotgebühr von 1 % p.a. an, summiert sich diese über die Laufzeit von 67 Jahren auf insgesamt rund 14.490 Euro.
Da die Gebühren direkt vom Depotwert abgezogen werden, reduziert sich gleichzeitig der Zinseszinseffekt: Wir erwirtschaften mit dem Depot zum 67. Geburtstag nun nur noch ein Vermögen von insgesamt 72.250 Euro. Der Depotwert schrumpft so insgesamt um ca. 40.000 Euro.
Neben den gezahlten Gebühren "fehlen" damit zusätzlich rund 25.000 Euro an entgangenen Zinsgewinnen. Die effektive Rendite des Depots sinkt von 5% p.a. auf 3,96% p.a. Dieses Beispiel demonstriert eindrücklich die Bedeutung der Zinszahlungen über die lange Laufzeit.
| Depotgebühr % p.a. | Zinsertrag | Depotgebühr Gesamt | Endkapital |
|---|---|---|---|
| 0% Depotgebühr | 97.086 € | 0 € | 113.166 € |
| 1% Depotgebühr | 56.170 € | 14.490 € | 72.250 € |
Frühstartrente: Welches Depot sollte ich wählen?
Eltern können voraussichtlich ab Januar 2027 ein sogenanntes "Zertifiziertes Standarddepot" nach dem Altersvorsorge-Zertifizierungsgesetz (AltZertG) bei einem zugelassenen Anbieter eröffnen. Dies ist Voraussetzung, wenn eigene Zuzahlungen zur Frühstart-Rente geleistet werden sollen.
Wird kein Depot eröffnet, werden die Förderbeiträge von der Deutschen Bundesbank verwaltet und kollektiv am Kapitalmarkt angelegt. Das Kapital inklusive der Zinserträge kann dann auch später in einen eigenen Vertrag umgeleitet werden.
Der Rechner im Detail
Unser Rechner zur Frühstart-Rente geht von vorschüssigen Einzahlungen zum Monatsanfang aus. Die Zinsen werden dabei unterjährig exponentiell berechnet, um die Wertentwicklung am Kapitalmarkt möglichst exakt abzubilden. Dies bedeutet, dass der Zinseszins-Effekt für jede Sparrate ab dem Tag der Einzahlung zeitgenau berücksichtigt wird, sodass nach genau einem Jahr eine effektive Verzinsung bzw. effektive Rendite gemäß der Vorgabe im Rechner erzielt wird.
Analog dazu wird auch die effektive, jährliche Rendite bestimmt. Alle Einzahlungen werden nach der Methode des internen Zinsfußes (IRR) monatsgenau abgebildet. Die Depotgebühr wird ebenfalls monatsgenau abgerechnet.